Sprzedajesz własnoręcznie wykonaną biżuterię online? Projektujesz zaproszenia, prowadzisz korepetycje przez internet albo od czasu do czasu przyjmujesz drobne zlecenia? Możesz zarabiać bez rejestrowania firmy, jeśli spełniasz warunki działalności nierejestrowanej. Nie zwalnia Cię to jednak z obowiązku rozliczenia uzyskanych przychodów.
Dobra wiadomość jest taka, że rozliczenie nie wymaga prowadzenia pełnej firmowej księgowości. Wystarczy uporządkować wpłaty, zebrać dowody poniesionych wydatków i uzupełnić PIT-36. Wyjaśniamy, co jest przychodem, jakie koszty możesz odliczyć i jak przygotować PIT online, również wtedy, gdy pracujesz na etacie.
Czy trzeba mieć firmę, żeby rozliczyć działalność nierejestrowaną?
Nie. Działalność nierejestrowana to sposób prowadzenia drobnej działalności zarobkowej bez wpisu do CEIDG. Możesz z niej korzystać, jeżeli m.in. w ostatnich 60 miesiącach nie wykonywałeś działalności gospodarczej, Twoja aktywność nie wymaga koncesji ani zezwoleń i nie przekraczasz ustawowego limitu przychodów.
Od 1 stycznia 2026 roku limit jest liczony kwartalnie, a nie miesięcznie. Wynosi 225% minimalnego wynagrodzenia, czyli 10 813,50 zł przychodu należnego w kwartale w 2026 roku. Dla porównania w 2025 roku obowiązywał limit miesięczny wynoszący 3499,50 zł.
Jeśli przekroczysz limit, działalność staje się działalnością gospodarczą od dnia przekroczenia. Masz wtedy 7 dni na złożenie wniosku o wpis do CEIDG.
A co z podatkiem? Przychody z działalności nierejestrowanej zaliczają się do przychodów z innych źródeł i podlegają rozliczeniu według skali podatkowej. Nie musisz zakładać firmy, aby złożyć PIT-36 online.
Przychód czy dochód – co wykazać w rocznym PIT?
To jedna z najczęstszych wątpliwości. W PIT-36 nie wpisujesz wyłącznie kwoty, która została Ci po odliczeniu wydatków. Formularz przewiduje osobne miejsca na przychód, koszty uzyskania przychodów oraz dochód albo stratę.
Jak policzyć przychód ze sprzedaży online?
Na potrzeby podatku dochodowego liczą się co do zasady pieniądze faktycznie otrzymane lub postawione do Twojej dyspozycji. Przykładowo: wysyłasz klientowi produkt w grudniu 2026 roku, ale zapłatę otrzymujesz dopiero w styczniu 2027 roku. Ten przychód wykazujesz w zeznaniu za 2027 rok.
Uważaj jednak na ważną różnicę. Do limitu działalności nierejestrowanej bierzesz pod uwagę przychód należny, nawet jeśli klient jeszcze nie zapłacił. Do rocznego PIT przyjmujesz natomiast przychód faktycznie otrzymany lub postawiony do dyspozycji. Nie utożsamiaj więc obu zestawień.
W praktyce dobrze jest prowadzić dwie proste kolumny: „należne” dla kontroli limitu oraz „otrzymane” dla PIT. Przy sprzedaży przez platformę online sprawdzaj daty płatności i zwroty. Dzięki temu nie przypiszesz do niewłaściwego roku pieniędzy za zamówienie, którego klient jeszcze nie opłacił.
Przy ustalaniu przychodu podatkowego uwzględnij także zwroty towarów i udzielone obniżki. Zgodnie z zasadami opisanymi przez Ministerstwo Finansów nie zwiększają one przychodu.
Jak obliczyć dochód?
Od przychodu odejmujesz wydatki, które spełniają warunki kosztów podatkowych:
Dochód = przychód – koszty uzyskania przychodów.
To właśnie dochód, z uwzględnieniem innych dochodów i przysługujących odliczeń, wpływa na wysokość podatku. Nie oznacza to jednak, że możesz pominąć przychód i koszty w deklaracji.
Jak rozliczyć zakup materiałów do działalności nierejestrowanej?
Załóżmy, że tworzysz świece i sprzedajesz je przez internet. Kupujesz wosk, knoty, słoiki i opakowania. Takie wydatki mogą być kosztami uzyskania przychodów, ponieważ służą przygotowaniu produktów na sprzedaż.
Podobnie można rozpatrywać zakup towarów handlowych, opłaty za wysyłkę czy prowizje platformy sprzedażowej, o ile mają związek z uzyskiwanym przychodem, nie są wyłączone z kosztów i potrafisz je udokumentować. Zakup prywatny, niezwiązany ze sprzedażą, nie staje się kosztem tylko dlatego, że prowadzisz działalność nierejestrowaną.
Jeśli ten sam zakup wykorzystujesz także prywatnie, nie wpisuj automatycznie całej kwoty do kosztów. Ustal, jaka część wydatku faktycznie służy działalności i zachowaj uzasadnienie podziału. To szczególnie przydatne przy zakupach internetowych łączących materiały do sprzedaży z rzeczami do domu.
Jak udokumentować koszty?
Przechowuj faktury, rachunki oraz inne dokumenty potwierdzające zakup i zapłatę. Najlepiej, gdy dokument zawiera Twoje imię, nazwisko i adres. Przy zakupach online warto zachować także potwierdzenie przelewu oraz informację, czego dotyczył wydatek.
W działalności nierejestrowanej koszty rozpoznaje się kasowo, czyli w dacie faktycznego poniesienia wydatku. Jeśli zamówisz materiały pod koniec grudnia, ale zapłacisz w styczniu, co do zasady koszt przypada na styczeń.
Praktyczna rada: prowadź prosty arkusz z datą zakupu, nazwą materiału, kwotą i numerem dokumentu. Dzięki temu podczas rozliczania PIT-36 online nie będziesz odtwarzać całego roku z historii konta.
Działalność nierejestrowana i etat – jak rozliczyć oba źródła?
Praca na etacie nie wyklucza dodatkowej sprzedaży lub usług w ramach działalności nierejestrowanej. Nie musisz też przygotowywać dwóch osobnych deklaracji: jednej PIT-37 za wynagrodzenie i drugiej PIT-36 za dodatkową aktywność.
Wypełniasz jeden PIT-36, w którym uwzględniasz zarówno dane z PIT-11 od pracodawcy, jak i przychody oraz koszty działalności nierejestrowanej. Każde źródło ma odpowiednią rubrykę, a dochody opodatkowane według skali są następnie uwzględniane przy obliczaniu podatku.
W 2026 roku skala podatkowa wynosi 12% do 120 000 zł podstawy opodatkowania i 32% od nadwyżki ponad tę kwotę. Obowiązuje też kwota zmniejszająca podatek w wysokości 3600 zł. Dlatego dodatkowy dochód nie zawsze oznacza dopłatę, ale jeśli masz już dochody z etatu, może wpłynąć na rozliczenie roczne.
Gdzie wpisać działalność nierejestrowaną w PIT-36 online?
Ministerstwo Finansów wskazuje dokładne miejsce: część E formularza PIT-36, wiersz „Działalność nierejestrowana, określona w art. 20 ust. 1ba ustawy”. Nie należy wpisywać tych kwot do wiersza dotyczącego pozarolniczej działalności gospodarczej.
PIT-36 krok po kroku
Zbierz dane. Przygotuj ewidencję sprzedaży, historię otrzymanych wpłat, dokumenty kosztów oraz PIT-11, jeśli masz etat.
Wybierz właściwy formularz i rok. Do rozliczenia działalności nierejestrowanej służy PIT-36, nie sam PIT-37.
Wpisz przychód. Zsumuj kwoty otrzymane lub postawione do Twojej dyspozycji w rozliczanym roku.
Dodaj koszty. Wykorzystaj sumę udokumentowanych wydatków spełniających warunki kosztów podatkowych.
Sprawdź dochód lub stratę. Jeśli koszty są niższe od przychodu, różnica stanowi dochód. Jeśli wyższe, może powstać strata.
Uzupełnij inne źródła i wyślij deklarację. Sprawdź wyliczenia, a po wysyłce pobierz Urzędowe Poświadczenie Odbioru (UPO).
Jeśli korzystasz z rządowej usługi Twój e-PIT, otwórz PIT-36 i w zakładce „Działalność nierejestrowana” wybierz opcję edycji dochodu. Wprowadź tam przychody i poniesione koszty. Nie zakładaj, że urząd zna wartości Twojej sprzedaży internetowej i sam je prawidłowo uzupełnił.
Przy wprowadzaniu liczb nie przepisuj do rubryki kosztów sumy wszystkich przelewów wychodzących z konta. Uwzględnij tylko wydatki, które rzeczywiście są kosztami uzyskania przychodu. Zachowaj też kopię złożonego PIT-36 oraz potwierdzenie jego przyjęcia, aby w razie potrzeby łatwo wrócić do danych.
W e-Deklaracjach poprawne złożenie formularza potwierdza status „200” i dostępne do pobrania UPO. Sam numer referencyjny wysyłki jeszcze nie wystarcza.
Przykład: sprzedaż rękodzieła online i rozliczenie PIT-36
Magda sprzedaje przez internet własnoręcznie robioną biżuterię. W 2026 roku faktycznie otrzymała od klientów 8000 zł. Na materiały, opakowania i inne udokumentowane wydatki związane z tą sprzedażą przeznaczyła 2600 zł. Załóżmy, że wszystkie te wydatki spełniają warunki kosztów podatkowych.
Jej rozliczenie wygląda następująco:
Przychód: 8000 zł. Koszty: 2600 zł. Dochód: 5400 zł.
W PIT-36 Magda wykazuje wszystkie trzy wartości w wierszu dotyczącym działalności nierejestrowanej. Nie wpisuje wyłącznie 5400 zł i nie rozlicza podatku od pełnych 8000 zł.
Jeśli Magda pracuje dodatkowo na etacie, musi również uwzględnić dane z PIT-11. Dopiero po połączeniu dochodów opodatkowanych według skali można ustalić końcowy podatek. Gdyby 5400 zł było jej jedynym dochodem opodatkowanym według skali, dzięki kwocie wolnej co do zasady nie zapłaciłaby podatku, ale nadal musiałaby złożyć PIT-36.
Oddzielnie trzeba sprawdzić, czy przychód należny nie przekroczył limitu w żadnym kwartale.
Jak przygotować PIT-36 z programem PIT Pro online?
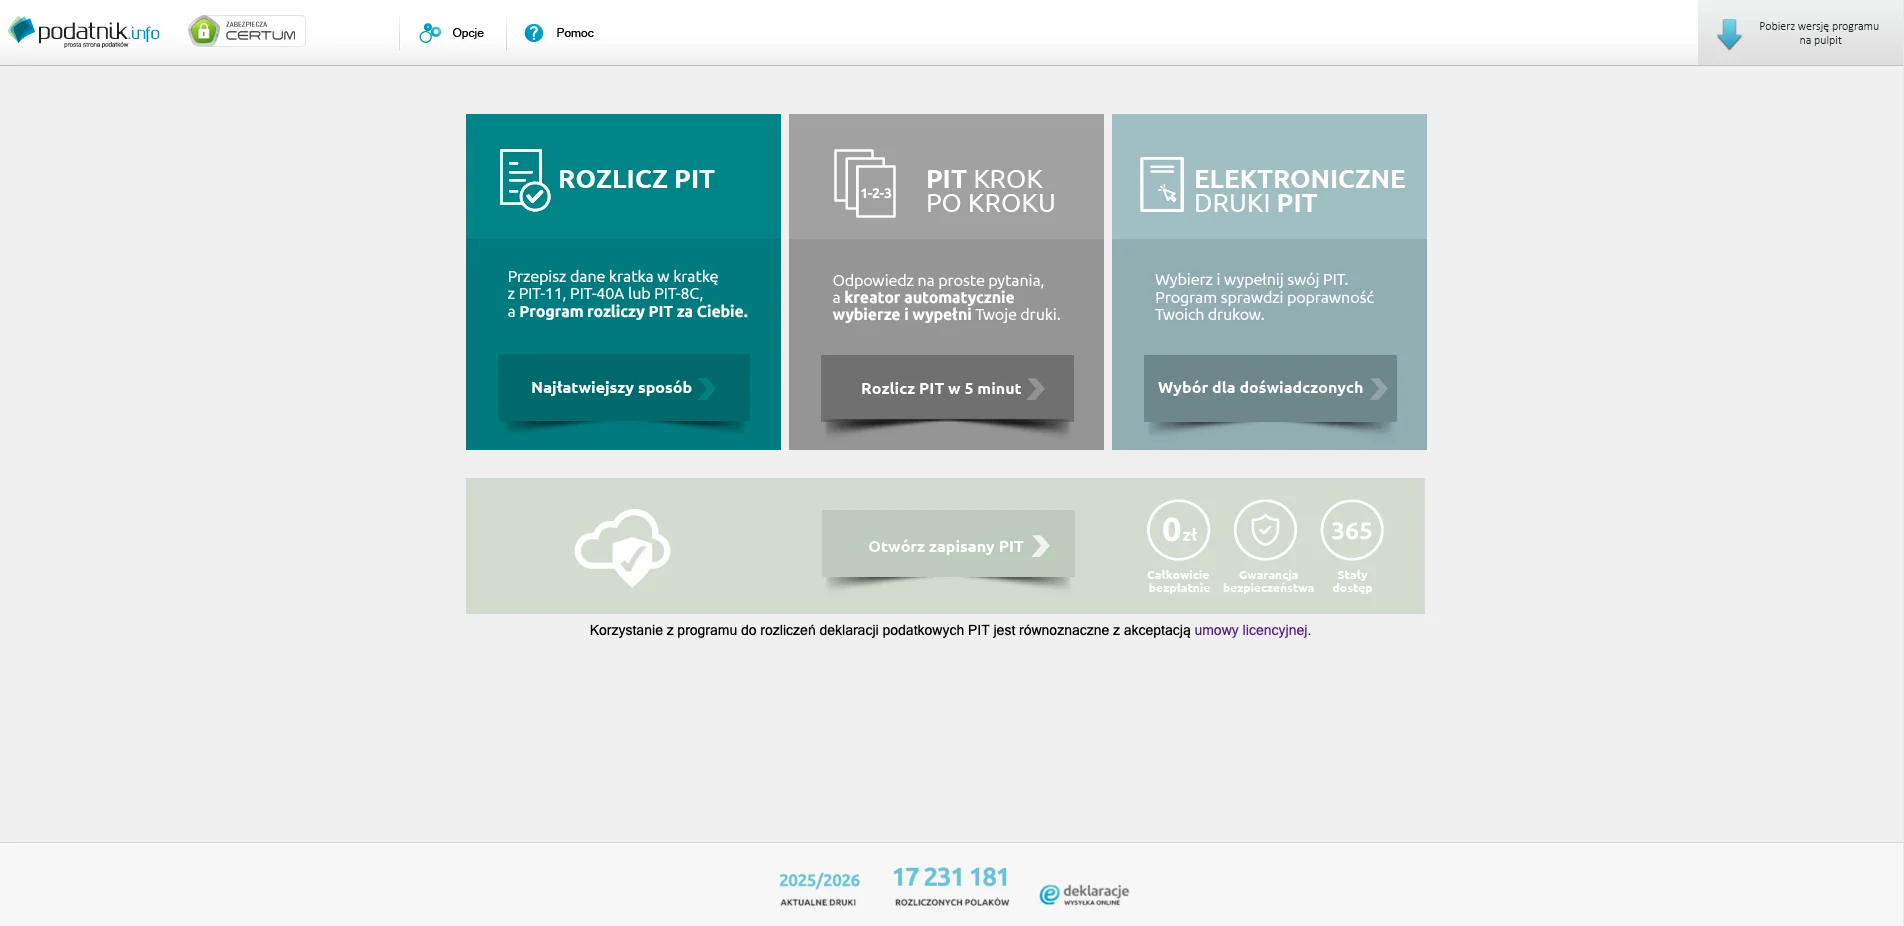
Gdy masz już zebrane wpłaty i dowody kosztów, możesz przejść do wypełniania deklaracji. Jedną z dostępnych opcji jest PIT Pro, program do PIT online oferowany przez Podatnik.info. To portal podatkowy działający od ponad 16 lat, który publikuje informacje o rozliczeniach i udostępnia narzędzia do przygotowania zeznań.
PIT Pro obsługuje formularz PIT-36 i prowadzi użytkownika krok po kroku. W trakcie przygotowywania rozliczenia można wskazać źródła osiąganych przychodów, uzupełnić wymagane dane i przygotować deklarację do wysłania przez internet.
Pamiętaj jedynie, aby przy dodatkowym zarobkowaniu bez firmy prawidłowo wykazać działalność nierejestrowaną, a nie zarejestrowaną działalność gospodarczą. Sam program do rozliczania PIT online nie zastąpi dokumentów potwierdzających wpłaty i koszty.
Do kiedy rozliczyć działalność nierejestrowaną?
PIT-36 składa się od 15 lutego do 30 kwietnia roku następującego po roku podatkowym. Oznacza to, że przychody z działalności nierejestrowanej uzyskane w 2026 roku rozliczasz do 30 kwietnia 2027 roku. W tym terminie należy również zapłacić ewentualny podatek wynikający z zeznania.
Nie musisz odprowadzać miesięcznych zaliczek na PIT z samej działalności nierejestrowanej. Warto jednak przez cały rok na bieżąco prowadzić uproszczoną ewidencję sprzedaży i odkładać dowody kosztów.
Najłatwiej pomylić przychód należny z faktycznie otrzymanym, zapomnieć o drobnych wpłatach albo wpisać wydatki bez dokumentów. Jeśli przygotujesz zestawienie wcześniej, rozliczenie PIT-36 online będzie znacznie prostsze.
Podsumowanie
Brak zarejestrowanej firmy nie oznacza braku obowiązku rozliczenia PIT. Przy działalności nierejestrowanej wykazujesz osobno przychód, koszty i dochód, a właściwym formularzem jest PIT-36. Dotyczy to także osób pracujących na etacie. Przygotuj dokumenty, sprawdź dane i rozlicz PIT online w ustawowym terminie.
Używamy informacji zapisanych za pomocą plików cookies w celu zapewnienia maksymalnej wygody w korzystaniu z naszego serwisu. Mogą też korzystać z nich współpracujące z nami firmy badawcze oraz reklamowe. Jeżeli wyrażasz zgodę na zapisywanie informacji zawartej w cookies kliknij na ,,Akceptuj wszystko". Jeśli nie wyrażasz zgody, ustawienia dotyczące plików cookies możesz zmienić w swojej przeglądarce.
Necessary cookies are absolutely essential for the website to function properly. These cookies ensure basic functionalities and security features of the website, anonymously.
Cookie
Duration
Description
cookielawinfo-checkbox-analytics
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Analytics".
cookielawinfo-checkbox-functional
11 months
The cookie is set by GDPR cookie consent to record the user consent for the cookies in the category "Functional".
cookielawinfo-checkbox-necessary
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookies is used to store the user consent for the cookies in the category "Necessary".
cookielawinfo-checkbox-others
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Other.
cookielawinfo-checkbox-performance
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Performance".
viewed_cookie_policy
11 months
The cookie is set by the GDPR Cookie Consent plugin and is used to store whether or not user has consented to the use of cookies. It does not store any personal data.
Functional cookies help to perform certain functionalities like sharing the content of the website on social media platforms, collect feedbacks, and other third-party features.
Performance cookies are used to understand and analyze the key performance indexes of the website which helps in delivering a better user experience for the visitors.
Analytical cookies are used to understand how visitors interact with the website. These cookies help provide information on metrics the number of visitors, bounce rate, traffic source, etc.
Advertisement cookies are used to provide visitors with relevant ads and marketing campaigns. These cookies track visitors across websites and collect information to provide customized ads.